Was kostet ein Honorarberater? Preismodelle im Vergleich
Von: Mathias Lück – Finanzberatung Lück
Stand: September 2026
Kurz gesagt: Honorarberater rechnen per Stundensatz, Pauschale oder Prozentsatz vom Vermögen ab. Als Richtwert für den Stundensatz gelten 150 bis 250 Euro. Die Gebührenübersicht des Bundesverbands unabhängiger Honorarberater nennt für eine ganzheitliche Anlageberatung 1.590 Euro bis 250.000 Euro Vermögen und 2.090 Euro darüber, für laufende Vermögensverwaltung 0,95 bis 0,50 Prozent pro Jahr, jeweils inklusive Umsatzsteuer. Meine einmalige Finanzberatung kostet 799 Euro, unabhängig von der Vermögenshöhe.
Wer einen Honorarberater sucht, stößt schnell auf eine unbequeme Tatsache: Preise sind selten auf den ersten Blick vergleichbar. Der eine rechnet nach Stunden ab, der nächste nennt eine Pauschale, der dritte einen Prozentsatz des Vermögens.
Dieser Artikel ordnet die drei Modelle ein, nennt Orientierungswerte aus einer veröffentlichten Gebührenübersicht und rechnet durch, wann welches Modell günstiger ist. Die Beträge aus der Gebührenübersicht und meine eigenen Preise verstehen sich inklusive Umsatzsteuer und sind damit direkt vergleichbar.
Es gibt keine gesetzliche Gebührenordnung
Anders als bei Steuerberatern oder Anwälten existiert für Honorarberater keine verbindliche Gebührenordnung. Jeder Berater legt seine Preise selbst fest.
Eine Orientierung bietet die Gebührenübersicht des Bundesverbands unabhängiger Honorarberater (gültig ab 2025). Der Verband weist selbst darauf hin, dass nicht alle Honorarberater nach dieser Tabelle abrechnen. Sie ist also kein Marktdurchschnitt, sondern ein Richtwert – aber der konkreteste, der öffentlich verfügbar ist.
Die drei Preismodelle
Stundensatz: Bezahlt wird die tatsächlich aufgewendete Zeit, oft einschließlich Vorbereitung und Dokumentation. Der Verbund Deutscher Honorarberater nennt als Richtwert 150 bis 250 Euro pro Stunde, ohne anzugeben, ob die Umsatzsteuer enthalten ist.
Der Nachteil für Sie: Die Gesamtkosten stehen vorher nicht fest, und ein umfassendes Anliegen kann viele Stunden binden.
Pauschale: Für ein klar abgegrenztes Leistungspaket wird ein fester Preis vereinbart. Sie wissen vorher, was Sie zahlen und was Sie dafür bekommen.
Prozentsatz vom Vermögen: Vor allem bei laufender Betreuung oder Vermögensverwaltung üblich. Die Gebühr wächst mit dem Vermögen. Häufig gilt ein Mindesthonorar, sodass kleine Vermögen prozentual stärker belastet werden.
Orientierungswerte aus der Gebührenübersicht
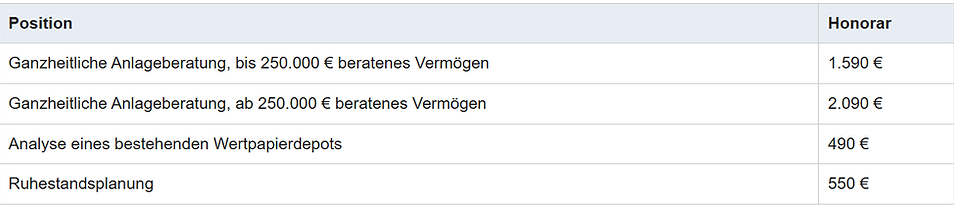
Die Gebührenübersicht des Bundesverbands unabhängiger Honorarberater nennt für die Geldanlage und Ruhestandsplanung folgende Beträge, jeweils inklusive Umsatzsteuer:
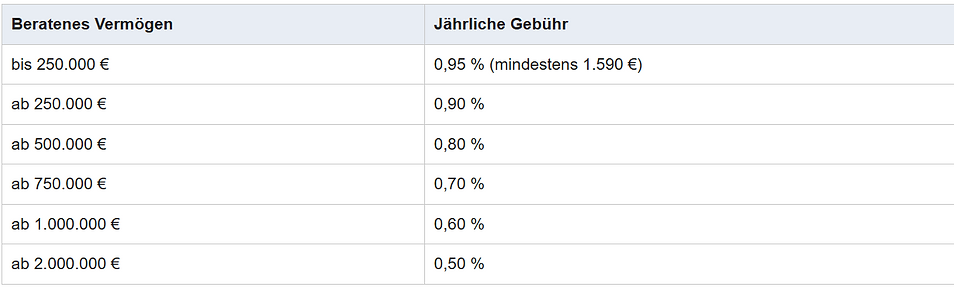
Für die laufende Vermögensverwaltung mit ganzheitlicher Anlageberatung sieht die Übersicht eine prozentuale Staffel vor:
Zwei Dinge fallen auf. Erstens hängt das Honorar schon bei der einmaligen Beratung vom Vermögen ab. Zweitens werden einzelne Themen wie Ruhestandsplanung und Depotanalyse als eigene Positionen geführt.
Was eine Beratung bei mir kostet
Meine einmalige Finanzberatung kostet 799 Euro inklusive Umsatzsteuer – unabhängig davon, wie groß Ihr Vermögen ist.
Der Preis deckt die Beratung als Ganzes ab, nicht ein einzelnes Thema. Dazu gehören mehrere Gespräche zu Analyse, Strategie und Empfehlungen, ein schriftlicher Umsetzungsplan sowie acht Wochen Begleitung bei der Umsetzung. Vermögensaufbau, Struktur, Altersvorsorge und Ruhestandsplanung werden dabei gemeinsam betrachtet und nicht einzeln berechnet.
Ein Hinweis zur Fairness dieses Vergleichs: Die Leistungsbeschreibungen verschiedener Berater sind nie deckungsgleich. Die Tabelle zeigt, in welcher Größenordnung sich Honorare bewegen – nicht, dass jede Leistung eins zu eins identisch ist. Fragen Sie deshalb bei jedem Angebot, was genau enthalten ist.
Laufende Begleitung – fester Betrag oder Prozent vom Vermögen?
Nach der einmaligen Beratung können Sie in die laufende Finanzbegleitung wechseln.
Sie kostet 1.790 Euro pro Jahr inklusive Umsatzsteuer, ebenfalls unabhängig von der Vermögenshöhe. Im ersten Jahr der Begleitung ist die Finanzberatung enthalten und wird angerechnet – Sie zahlen im ersten Jahr also 1.790 Euro, nicht 799 Euro zusätzlich.
Ein wichtiger Unterschied im Leistungsumfang: Die Vermögensverwaltung laut Gebührenübersicht umfasst auch die Durchführung der Wertpapieraufträge über eine Depotvollmacht sowie ein quartalsweises Reporting. In meiner Finanzbegleitung setzen Sie alles selbst um. Ich habe keine Depotvollmacht, die Orders führen Sie selbst aus. Ich unterstütze Sie dabei, ordne neue Entscheidungen ein und passe die Strategie an, wenn sich Ihre Situation verändert. Dieser Unterschied gehört in jeden ehrlichen Vergleich.
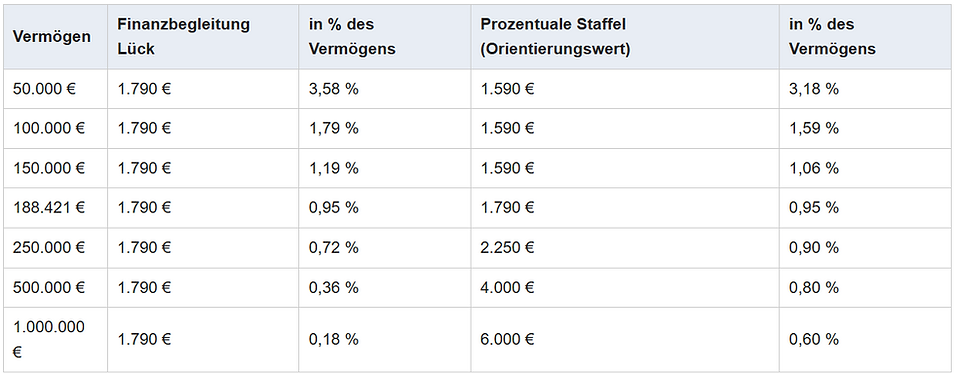
Ein fester Betrag verhält sich anders als ein Prozentsatz. Bei kleinerem Vermögen ist er die höhere Belastung, bei größerem die deutlich niedrigere:
Bis zu einem Vermögen von rund 188.000 Euro ist die prozentuale Gebühr günstiger, weil das Mindesthonorar von 1.590 Euro unter dem festen Jahresbetrag liegt. Ab diesem Punkt kehrt sich das Verhältnis um, und der Abstand wächst mit jedem weiteren Euro Vermögen.
Das ist kein Nebeneffekt, sondern der Kern der Überlegung: Ziel jeder Begleitung ist ein wachsendes Vermögen. Bei einer prozentualen Gebühr steigen die Kosten mit diesem Erfolg mit. Bei einem festen Betrag bleiben sie gleich.
Zum Vergleich: laufende Kosten in der Provisionsberatung
Die Beratungsgebühr ist nicht die einzige laufende Belastung. Hinzu kommen die Kosten der Produkte selbst. In der Honorarberatung sind das in der Regel kostengünstige ETFs. In der Provisionsberatung stecken Vertriebsvergütung und Produktkosten gemeinsam im Produkt – sie werden nicht gesondert in Rechnung gestellt, mindern aber jedes Jahr die Rendite.
Was die Zahlen zeigen:
-
Wer nach der Beratung selbst umsetzt, trägt dauerhaft nur die ETF-Kosten. Das ist mit Abstand die niedrigste laufende Belastung.
-
Ab etwa 250.000 € liegen auch beide laufenden Honorarmodelle samt ETF-Kosten unter der üblichen Kostenspanne aktiver Fonds.
-
Bei kleinerem Vermögen liegen sie innerhalb dieser Spanne. Dann macht vor allem der Ausgabeaufschlag den Unterschied, der beim aktiven Fonds zusätzlich anfällt.
-
In allen Honorarmodellen ist die Beratungsgebühr offen ausgewiesen. In der Provisionsberatung steckt sie im Produkt.
Zur Messgrundlage: Die Werte sind nicht eins zu eins vergleichbar und sollen nur die Größenordnung zeigen.
-
Die Angaben zu aktiven Fonds sind Marktspannen der laufenden Kosten (TER), keine Durchschnittswerte. Der Ausgabeaufschlag ist darin nicht enthalten.
-
Die Werte zur Fondspolice stammen aus der BaFin-Abfrage zum Neugeschäft 2024. Die BaFin nennt Werte für das teuerste Viertel des Marktes, nicht den Marktdurchschnitt. Günstigere Policen liegen darunter. Effektivkosten geben an, um wie viele Prozentpunkte die jährliche Rendite durch alle Kosten gemindert wird. Eine Fondspolice enthält zudem einen Versicherungsmantel, der über reine Beratung hinausgeht.
-
Depotgebühren sind in keiner Zeile berücksichtigt.
Im Zeitverlauf – wann welches Modell günstiger ist
Eine Momentaufnahme greift zu kurz, weil sich das Vermögen verändert.
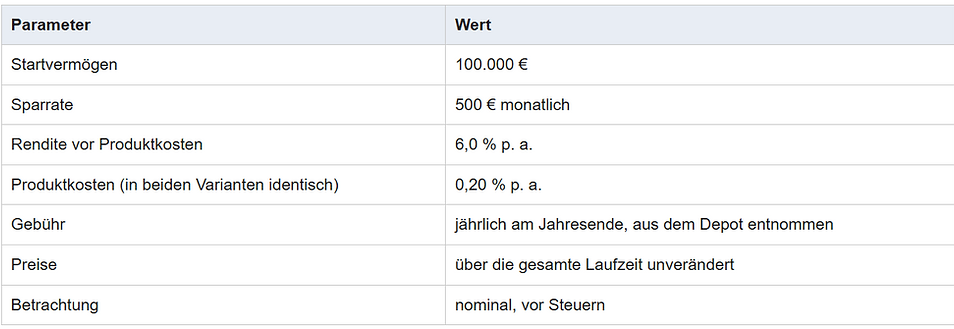
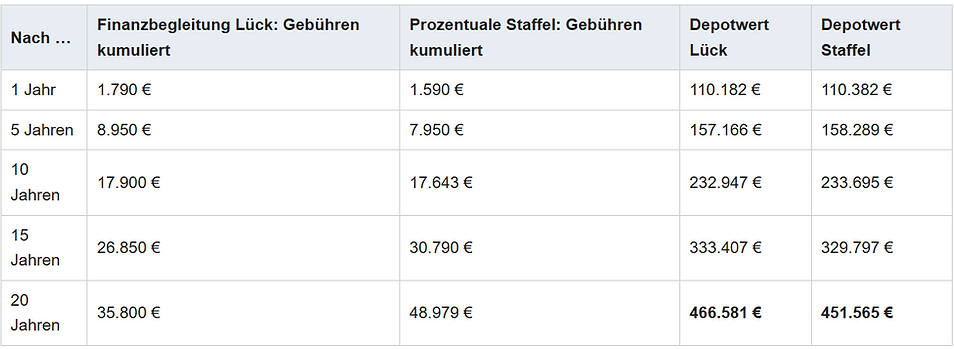
Deshalb eine Rechnung über 20 Jahre:
Annahmen
Ergebnis
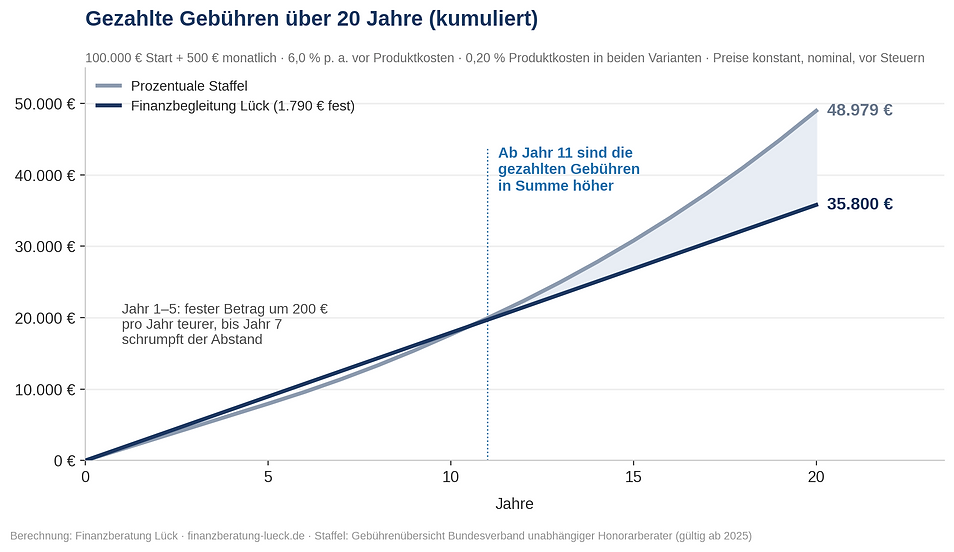
In den ersten fünf Jahren ist der feste Betrag um 200 Euro pro Jahr teurer, danach schrumpft der Abstand. Ab dem achten Jahr übersteigt die prozentuale Gebühr den festen Jahresbetrag, ab dem elften Jahr auch in der Summe aller gezahlten Gebühren. Nach 20 Jahren liegt das Depot mit festem Honorar um 15.016 Euro höher.
Mit einem Startvermögen von 150.000 Euro ohne weitere Sparrate verschiebt sich der Wendepunkt nach vorn: Die prozentuale Gebühr ist dann bereits ab dem fünften Jahr die höhere.
Zur Lesart der Staffel: Die Gebührenübersicht lässt offen, ob der jeweilige Prozentsatz auf das gesamte Vermögen angewendet wird oder nur auf den Anteil innerhalb der jeweiligen Stufe. Die Rechnung verwendet die Lesart, die für die prozentuale Gebühr günstiger ist – den Satz auf das gesamte Vermögen. Nach der anderen Lesart fiele die prozentuale Gebühr ab 250.000 Euro höher aus, der Abstand also größer.
Welches Modell zu wem passt
Fazit
Was ein Honorarberater kostet, lässt sich nur im Verhältnis beantworten: zum Leistungsumfang, zum Vermögen und zum Zeithorizont. Ein niedriger Stundensatz hilft wenig, wenn viele Stunden anfallen. Eine prozentuale Gebühr wirkt günstig, solange das Vermögen klein ist – und wird teurer, je besser die Strategie funktioniert.
Achten Sie bei jedem Angebot auf drei Dinge: Steht der Preis vorher fest? Was genau ist enthalten? Und wie entwickeln sich die Kosten, wenn Ihr Vermögen wächst?
Wie sich Honorarberatung insgesamt gegenüber einer Beratung auf Provisionsbasis rechnet, habe ich in einem eigenen Artikel durchgerechnet: Honorarberatung oder Provisionsberatung – was kostet Sie wirklich mehr?
Häufige Fragen
Was kostet eine Honorarberatung?
Das hängt vom Preismodell und vom Umfang ab. Die Gebührenübersicht des Bundesverbands unabhängiger Honorarberater nennt für eine ganzheitliche Anlageberatung 1.590 Euro bis 250.000 Euro Vermögen und 2.090 Euro darüber, jeweils inklusive Umsatzsteuer. Meine einmalige Finanzberatung kostet 799 Euro inklusive Umsatzsteuer, unabhängig von der Vermögenshöhe.
Wie hoch ist der Stundensatz eines Honorarberaters?
Eine verbindliche Gebührenordnung gibt es nicht. Der Verbund Deutscher Honorarberater nennt als Richtwert 150 bis 250 Euro pro Stunde, ohne Angabe, ob die Umsatzsteuer enthalten ist. Entscheidend ist, wie viele Stunden anfallen – bei einem Stundenmodell steht der Gesamtpreis vorher meist nicht fest.
Ist eine prozentuale Gebühr oder ein fester Betrag günstiger?
Das hängt vom Vermögen ab. Bei kleinerem Vermögen ist eine prozentuale Gebühr in der Regel günstiger. Im Vergleich mit der Staffel der Gebührenübersicht wird ein fester Jahresbetrag von 1.790 Euro ab einem Vermögen von rund 188.000 Euro günstiger – und der Vorteil wächst mit dem Vermögen.
Enthält das Honorar die Umsatzsteuer?
Ja. Beratungshonorare sind umsatzsteuerpflichtig, Vermittlungsprovisionen dagegen in der Regel umsatzsteuerfrei. Das ist ein echter Kostenpunkt zulasten der Honorarberatung. In allen Zahlen dieses Artikels ist er bereits enthalten, weil die Honorare inklusive Umsatzsteuer angegeben sind. Achten Sie beim Vergleich von Angeboten darauf, ob Preise brutto oder netto genannt werden.
Kann ich das Honorar steuerlich absetzen?
Als Privatperson in der Regel nicht. Werbungskosten bei Einkünften aus Kapitalvermögen sind seit 2009 durch den Sparer-Pauschbetrag abgegolten (§ 20 Abs. 9 EStG), und die Umsatzsteuer können Sie privat nicht zurückholen. Anders kann es bei Selbstständigen aussehen, soweit die Beratung die betrieblichen Finanzen betrifft: Dann kommen ein Abzug als Betriebsausgabe und – bei Berechtigung zum Vorsteuerabzug – die Erstattung der Umsatzsteuer in Betracht. Klären Sie das im Einzelfall mit Ihrem Steuerberater.
Was ist in Ihrer Finanzberatung enthalten?
Mehrere Gespräche zu Analyse, Strategie und Empfehlungen, ein schriftlicher Umsetzungsplan und acht Wochen Begleitung bei der Umsetzung. Die Themen Vermögensaufbau, Struktur, Altersvorsorge und Ruhestand werden gemeinsam betrachtet. Details finden Sie unter Ablauf und Preise.
Quellen
-
Bundesverband unabhängiger Honorarberater gemeinnütziger e.V.: Gebührenübersicht Honorarberatung (gültig ab 2025). Alle Beträge inkl. USt. https://www.bundesverband-honorarberater.de/_files/ugd/e8b477_570e4d8e6a174adc995d42e7098dfdf9.pdf
-
Verbund Deutscher Honorarberater: Verbraucherfragen zur Honorarberatung (Stundensatz-Richtwert). https://www.verbund-deutscher-honorarberater.de/verbraucher-fragen-honorarberater/
-
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Kundennutzen in der Lebensversicherung – aktuelle Untersuchung gibt neue Einblicke (Fachartikel, 19.06.2026). Effektivkosten fondsgebundener und hybrider Produkte im Neugeschäft 2024, teuerstes Marktviertel. https://www.bafin.de/SharedDocs/Veroeffentlichungen/DE/Fachartikel/2026/fa_bj_260619_kundennutzen_lebensversicherung.html
-
ING Deutschland: Fonds, ETFs oder Aktien – welche Kosten dabei anfallen können (laufende Kosten aktiver Fonds). https://www.ing.de/wissen/kosten-wertpapieranlage/
-
Finanztip: ETF-Kosten und TER (Ausgabeaufschlag bei aktiv gemanagten Fonds). https://www.finanztip.de/indexfonds-etf/etf-kosten/
-
§ 20 Abs. 9 Einkommensteuergesetz (EStG): Sparer-Pauschbetrag, Ausschluss des Abzugs tatsächlicher Werbungskosten.
Haftungsbegrenzung
Alle Informationen, Zahlen und Aussagen in diesem Artikel dienen lediglich illustrativen und didaktischen Zwecken und richten sich an die allgemeine Öffentlichkeit, nicht an einzelne Anleger. Unter keinen Umständen sollte dieser Artikel als Finanzberatung, Steuerberatung, Investitionsempfehlung oder Angebot verstanden werden. Historische Wertsteigerungen und Renditen bieten keinerlei Gewähr für zukünftig ähnliche Werte. Investieren in Wertpapiere bringt Verlustrisiken mit sich, bis hin zum Risiko des Totalverlusts.